В течение 3 - 5 минут Ваш заказ будет обработан и с вами
свяжется менеджер для уточнения деталей
На указанную почту Вы получите коммерческое предложение,
презентацию, и дополнительный материал для изучения
Данный продукт требует предварительного согласования со
специалистом, его нельзя купить онлайн
Консультация по франшизе
Как квалифицировать лид на банкротство за первый звонок
FemidaForce · 17 ноября 2026
Чтобы квалифицировать лид на банкротство, за первый звонок выясняют пять вещей: сумму долгов и число кредиторов, имущество кроме единственного жилья, официальный доход, состояние исполнительных производств и сделки последних лет. По ответам заявку относят к одной из трех групп: горячая, теплая или нецелевая. Горячую сразу записывают на консультацию. Теплую доводят до встречи после сбора документов и уточнений. Нецелевую закрывают вежливо, не тратя на нее время юриста. Уже на этом этапе менеджер видит, какая процедура вероятнее: через суд или через МФЦ.
Квалификация нужна не для того, чтобы отсеять как можно больше людей, а чтобы каждая консультация шла по делу. Юрист, который получает заявку с заполненной анкетой, заранее знает про ипотеку, поручительство или подаренную родственнику машину и готовит ответы. Клиент видит, что его слушают внимательно, и легче соглашается принести документы. Нецелевые обращения при этом не пропадают: часть из них можно вернуть позже, когда ситуация изменится. Ниже разобраны вопросы для первого звонка, признаки выбора процедуры, сигналы риска и правила деления заявок, а также дана анкета, которую менеджер может заполнять прямо во время разговора.
Что значит квалифицировать лид на банкротство
Квалификация лида означает проверку двух вещей: есть ли у человека правовые основания для банкротства и готов ли он пройти процедуру с юристом. Первое зависит от фактов: долгов, имущества, дохода, сделок и истории взыскания. Второе зависит от мотивации: человек может искать способ отсрочить платеж или узнать, что будет, если перестать платить. Менеджер колл-центра не дает юридическую консультацию и не обещает результат. Его задача в том, чтобы собрать факты по одной схеме и передать юристу заявку, по которой можно принять решение. Иначе консультация уходит на человека, которому процедура не подходит.
Перед запуском звонков договоритесь внутри фирмы, кого вы считаете целевым клиентом. Одна практика берет только дела с понятной судебной процедурой, другая готова помогать с внесудебным банкротством, третья специализируется на ипотечных должниках. От этого зависят вопросы скрипта и границы между группами заявок. Критерии лучше записать в одном документе и сверять с ними каждую спорную заявку, а не решать по настроению менеджера.
И еще одно правило: квалификация не заменяет проверку документов. Человек может забыть про старый микрозайм, назвать сумму без процентов и неустоек или не знать, что когда-то подписал договор поручительства. Поэтому ответы по телефону - рабочая гипотеза, которую юрист потом подтверждает по кредитной истории, выпискам и сведениям об исполнительных производствах.
Какие вопросы задать на первом звонке
Начинайте с долгов: о них человек обычно готов говорить сам. К имуществу, сделкам и семье переходите, когда разговор уже завязался и стало понятно, зачем вы спрашиваете. Просите цифры и факты, а не оценки: фраза "должен много" ничего не говорит юристу, а сумма, список кредиторов и дата последнего платежа говорят.
Долги и кредиторы
Общая сумма долгов вместе с процентами и неустойками, хотя бы примерно.
Кто кредиторы: банки, микрофинансовые организации, частные лица, налоговая, коммунальные службы.
Сколько всего договоров и когда был последний платеж по каждому.
Есть ли долги, от которых банкротство не освобождает: алименты, возмещение вреда жизни и здоровью, субсидиарная ответственность.
Брал ли человек кредиты незадолго до обращения и на что ушли деньги.
Проходил ли он банкротство раньше.
Последний вопрос задают обязательно: повторная процедура ограничена законом, и юрист должен узнать об этом до консультации. Свежие кредиты тоже важны. Если человек брал займы, заранее понимая, что не сможет их вернуть, или указывал банку неверные сведения о доходе, суд может не освободить его от долгов.
Имущество и сделки
Что оформлено на клиента: квартира, дом, доли, земля, гараж, автомобиль, доли в бизнесе, вклады.
Единственное ли у него жилье и не находится ли оно в залоге у банка.
Продавал, дарил или переоформлял ли он имущество за последние три года, кому и на каких условиях.
Есть ли имущество, купленное в браке, но оформленное на супруга.
Про сделки спрашивайте спокойно и без оценок. Человек часто не видит проблемы в том, что подарил машину сыну или продал долю брату. Для процедуры важно, когда, кому и на каких условиях это произошло: финансовый управляющий проверяет такие сделки и может их оспорить.
Доходы и семья
Есть ли официальный доход и откуда он: зарплата, пенсия, пособия, самозанятость, бизнес.
Зарегистрирован ли человек как индивидуальный предприниматель.
Состоит ли в браке, был ли развод и делили ли имущество.
Есть ли несовершеннолетние дети и другие иждивенцы.
Доход влияет на выбор процедуры и на ожидания клиента. При стабильном доходе в судебном деле может обсуждаться реструктуризация долгов. На время процедуры у должника остается прожиточный минимум на себя и иждивенцев, а остальное идет на расчеты с кредиторами. Человеку полезно услышать это заранее, а юристу нужно понимать, сможет ли клиент нести расходы на судебную процедуру.
Исполнительные производства
Есть ли открытые производства, по каким долгам, удерживают ли деньги из зарплаты или пенсии.
Были ли производства, оконченные из-за отсутствия имущества, и появлялись ли после этого новые.
Есть ли решения суда или судебные приказы, которые еще не переданы приставам.
Часть ответов менеджер проверяет сразу. В открытом банке данных исполнительных производств на сайте службы судебных приставов поиск идет по фамилии, имени и дате рождения, там же указана причина окончания производства. Для выбора между судом и МФЦ это одна из главных деталей.
Мотивация и ожидания
Что заставило обратиться именно сейчас: звонки взыскателей, арест счетов, удержания из зарплаты, иск банка.
Что человек уже знает о банкротстве и его последствиях.
Чего он ждет: списать все долги, сохранить квартиру или машину, просто остановить звонки.
Готов ли он собирать документы и нести расходы на процедуру.
Ответы на эти вопросы показывают, насколько заявка горячая. Человек с арестованной картой и удержаниями из зарплаты обычно готов действовать, а тот, кто хочет "просто узнать", чаще оказывается теплым лидом. Нереалистичные ожидания, например сохранить все имущество при крупных долгах, лучше заметить на звонке и передать юристу, чем услышать впервые на консультации.
Анкета для оценки лида на банкротство
Отметьте ответы клиента, и анкета покажет группу заявки, вероятную процедуру и что уточнить на консультации.
Суд или МФЦ: как понять вероятную процедуру
Внесудебное банкротство через МФЦ проще для клиента: в нем не участвуют суд и финансовый управляющий. Но эта процедура доступна не всем, и ее признаки стоит проверить еще на звонке:
Сумма долгов укладывается в диапазон, который закон установил для внесудебной процедуры. Границы этого диапазона менялись, поэтому держите в скрипте действующие значения.
Исполнительное производство окончено из-за отсутствия имущества, и новых производств после этого не возбуждали.
Вместо окончания производства для отдельных категорий граждан, например получателей пенсии или пособий на детей, закон предусматривает другие основания: их условия сверяйте с актуальной редакцией закона.
У человека нет имущества, на которое можно обратить взыскание.
Клиент может назвать всех кредиторов: долги, которых нет в заявлении, после внесудебной процедуры не списываются.
Если основания для МФЦ нет, вероятнее судебная процедура. Через суд обычно идут крупные долги, дела с имуществом, ипотекой, спорными сделками и активными исполнительными производствами. Судебная процедура требует расходов: государственная пошлина, депозит на вознаграждение финансового управляющего, публикации сведений о банкротстве. Менеджер называет эти статьи расходов, а их размер юрист уточняет на консультации по действующим правилам.
Многофункциональный центр, без суда и финансового управляющего
Сумма долгов
Верхней границы нет
В пределах диапазона, установленного законом
Главное условие
Признаки неплатежеспособности или недостаточности имущества
Исполнительное производство окончено из-за отсутствия имущества или есть особое основание для отдельных категорий
Какие долги списываются
Все требования, в том числе не заявленные в деле, кроме исключений по закону
Только долги из заявления, кроме исключений по закону
Имущество
Реализуется, кроме защищенного законом, например единственного жилья не в залоге
Процедура рассчитана на граждан без имущества для взыскания
Расходы клиента
Пошлина, депозит на вознаграждение управляющего, публикации, почтовые расходы
Расходов на суд и управляющего нет
Кому подходит
Крупные долги, есть имущество, ипотека, сделки или доход
Небольшие долги, нет имущества, взыскание ничего не дало
Таблица служит ориентиром для менеджера и не заменяет решение юриста. Условия процедур менялись, поэтому юрист сверяет их с актуальной редакцией закона о несостоятельности (банкротстве) и судебной практикой своего региона.
Сигналы, при которых нужна осторожность
Некоторые ответы не закрывают дорогу к банкротству, но меняют разговор. Такие заявки нельзя отправлять в общий поток: юрист должен увидеть риск до консультации и решить, как обсуждать его с клиентом.
Недавние сделки с имуществом. Продажа по заниженной цене, дарение и переоформление на родственников за последние три года проверяются в процедуре. Имущество могут вернуть в конкурсную массу, а если суд увидит сокрытие имущества, должника могут не освободить от долгов.
Поручительства. Если клиент сам поручитель, требование по чужому кредиту может попасть в его дело. Если по его кредитам есть поручители, после банкротства банк может потребовать долг с них, а это обычно родственники и друзья клиента.
Совместно нажитое имущество. При банкротстве одного супруга общее имущество может быть реализовано, а второму супругу выплачивают часть вырученных денег, соответствующую его доле. Брачный договор и раздел имущества незадолго до обращения проверяют так же внимательно, как сделки.
Ипотечное жилье. Защита единственного жилья не распространяется на квартиру в залоге у банка. Варианты ее сохранения зависят от позиции банка и обстоятельств дела, поэтому на звонке ничего не обещают и передают вопрос юристу.
Участие в бизнесе. Если человек был директором или участником компании с долгами, юристу нужно оценить риск субсидиарной ответственности: от нее банкротство гражданина не освобождает.
Свежие кредиты и неполные сведения. Крупные займы перед обращением, неверные сведения о доходе в анкетах банков и нежелание назвать всех кредиторов требуют отдельной проверки.
Ни один из этих сигналов сам по себе не делает заявку нецелевой. Он означает, что нужна дополнительная проверка документов и честный разговор о последствиях.
Как делить заявки на горячие, теплые и нецелевые
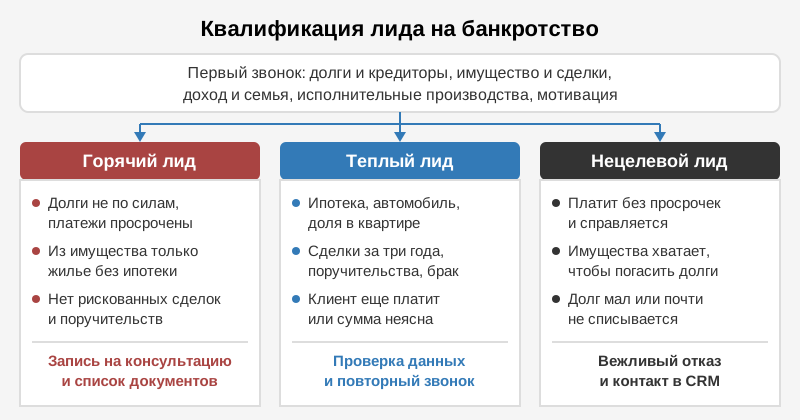
Три группы удобны тем, что у каждой свой следующий шаг. Менеджер не просто ставит метку, а сразу понимает, что делать с заявкой дальше, и фиксирует это в CRM.
Горячие заявки
Долги явно не по силам, платежи уже просрочены или прекращены. Из имущества только единственное жилье без ипотеки или вообще ничего, рискованных сделок и поручительств нет. Человек понимает последствия и готов прийти с документами. Такую заявку записывают на консультацию в ближайшее свободное время, отправляют список документов и напоминают о встрече накануне.
Теплые заявки
Основания для процедуры есть, но мешают сигналы риска или нехватка данных: ипотека, автомобиль, доля в квартире, сделки за последние годы, поручительства, общее имущество супругов, неизвестная сумма долга. Сюда же относятся люди, которые пока платят, но уже не справляются. Для теплой заявки менеджер ставит конкретную задачу: попросить клиента запросить кредитную историю, проверить исполнительные производства, перезвонить в назначенный день. Юрист получает такую заявку с пометкой, какой риск нужно обсудить.
Нецелевые заявки
Сюда попадают несколько ситуаций: человек платит без просрочек и справляется с нагрузкой, имущества хватает, чтобы погасить долги, долг слишком мал, чтобы процедура имела смысл, или почти весь долг относится к тем, что не списываются. Нецелевой считается и заявка, где человек прямо ищет способ спрятать имущество от кредиторов. Отказ проводят вежливо: объясняют причину, при возможности предлагают другую услугу фирмы, например переговоры с банком, и сохраняют контакт в CRM. Ситуация может измениться, и позже человек может вернуться уже целевым клиентом.
Три группы заявок на банкротство и следующий шаг для каждой
Метку группы стоит пересматривать при каждом новом факте. Теплая заявка становится горячей, когда документы сняли вопросы, а горячая может стать теплой, если в кредитной истории нашелся забытый кредитор.
Как довести целевую заявку до договора
Квалификация дает результат, только если за ней идет понятный процесс. Вот правила, которые помогают не терять заявки между звонком и консультацией.
Быстрый первый контакт. Человек с долгами может оставить заявки сразу в нескольких фирмах, поэтому перезванивать лучше в тот же день.
Одна анкета для всех. Поля в CRM повторяют вопросы скрипта: сумма долгов, кредиторы, имущество, доход, производства, сделки, брак, поручительства, группа, вероятная процедура и следующий шаг.
Список документов до встречи. Паспорт, СНИЛС, ИНН, кредитные договоры и справки о задолженности, кредитная история, справки о доходах, документы на имущество, свидетельства о браке и о рождении детей, документы по сделкам, постановления приставов. Клиент приносит то, что есть, недостающее запрашивают после консультации.
Юрист читает анкету заранее. Консультация начинается с разбора ситуации, а не с повторного опроса.
Честные формулировки. В скрипте нет обещаний списать все долги и гарантий результата: такие обещания расходятся с требованиями к добросовестной рекламе и с профессиональной этикой юриста. Клиенту честный разговор о последствиях обычно внушает больше доверия.
Обратная связь. После консультации юрист отмечает, верно ли определена группа, и если нет, то почему. По этим отметкам регулярно правят скрипт и критерии.
Отдельно считайте путь каждой группы: сколько горячих, теплых и нецелевых заявок пришло из каждого рекламного канала и сколько из них дошло до консультации и договора. Если, например, из одного канала идут в основном нецелевые обращения, стоит проверить объявление и посадочную страницу, а не только работу менеджеров. Если теплые заявки застревают, посмотрите, как устроен повторный контакт.
Отдельно запишите в регламент ошибки, которые портят квалификацию:
на консультацию записывают всех подряд, чтобы выполнить план по встречам;
заявку с ипотекой, браком или сделками закрывают без юриста, хотя это теплый, а не нецелевой лид;
менеджер дает юридические оценки и обещает результат вместо того, чтобы собрать факты;
причину отказа не фиксируют, и потом нельзя понять, почему заявки не доходят до договора.
Итог: что должен знать менеджер после звонка
После первого звонка у менеджера есть ответы на пять групп вопросов: долги и кредиторы, имущество и сделки, доход и семья, исполнительные производства, готовность клиента пройти процедуру. По ним заявка получает группу, вероятную процедуру и следующий шаг. Сигналы риска не повод отказать, а повод передать заявку юристу с пометкой. Окончательное решение принимает юрист по документам и актуальной редакции закона, а квалификация нужна, чтобы его время уходило на тех, кому процедура действительно может помочь.
Частые вопросы о квалификации лидов на банкротство
Кто должен квалифицировать лид на банкротство: менеджер или юрист?
Первичную квалификацию по скрипту проводит менеджер: он собирает факты о долгах, имуществе, доходе и исполнительных производствах. Юрист получает заявку с анкетой и принимает решение по делу после проверки документов.
Можно ли брать в работу должника с ипотекой?
Можно, но такую заявку стоит считать теплой и сразу передавать юристу. Защита единственного жилья не распространяется на квартиру в залоге, поэтому варианты зависят от позиции банка и обстоятельств дела.
Как быстро понять, подходит ли клиенту банкротство через МФЦ?
Проверьте сумму долгов по действующему диапазону для внесудебной процедуры и причину окончания исполнительного производства в банке данных приставов. Если производство окончено из-за отсутствия имущества и новых нет, клиенту стоит обсудить с юристом внесудебный вариант.
Что делать, если клиент не знает, сколько и кому он должен?
Попросите его запросить кредитную историю и проверьте исполнительные производства по открытым данным приставов. До уточнения суммы заявку держат в группе теплых и назначают повторный звонок.
Стоит ли сразу отказывать клиенту, который подарил квартиру родственнику?
Сразу отказывать не нужно, но заявку стоит передать юристу с пометкой о риске. Такие сделки за последние годы проверяют в процедуре и могут оспорить, поэтому юрист должен оценить последствия до консультации.